В какой банк положить деньги в октябре 2026 года под высокий процент
Банк России принял решение оставить ключевую ставку на уровне 14%. Что будет со ставками дальше и где сейчас самые выгодные предложения на рынке — в материале «РБК Инвестиций»
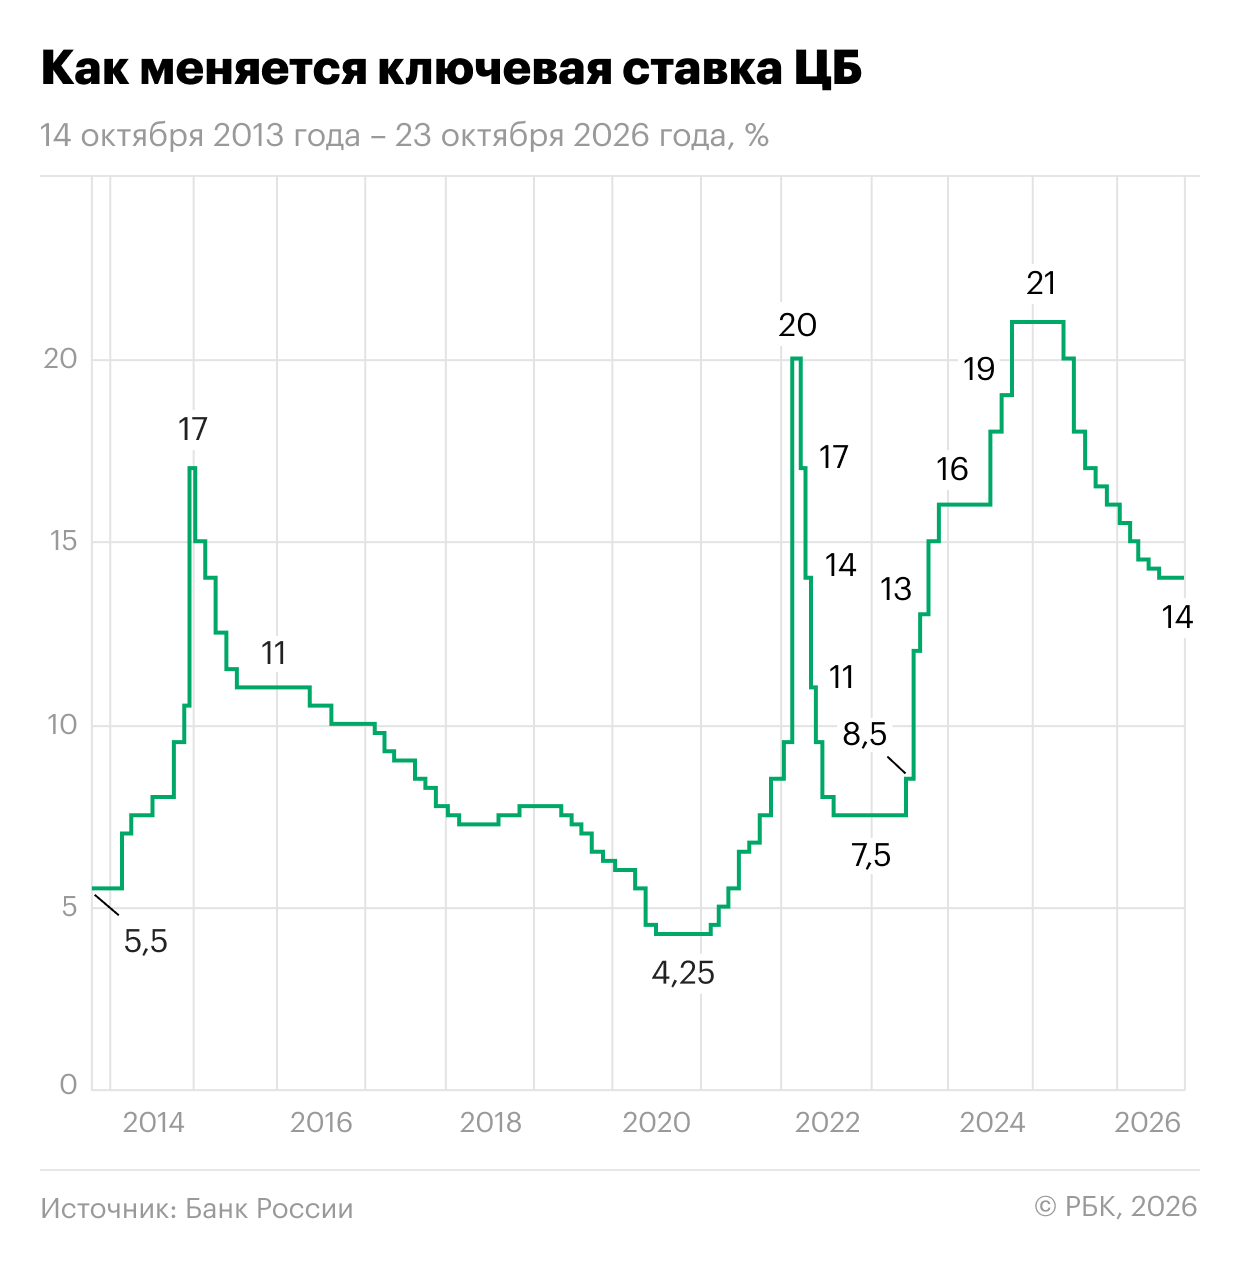
На заседании 23 октября совет директоров Банка России принял решение сохранить ключевую ставку на уровне 14% годовых.
По оценке регулятора, устойчивый рост цен не прекращается и находится в диапазоне 5–6% в пересчете на год, прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях. «Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий», — сказано в пресс-релизе.
Базовый сценарий предполагает среднюю ключевую ставку в диапазоне 12,5–13,5% годовых в 2027 году.
РБК
По прогнозу Банка России, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4,0% в 2027 году и будет находиться на этом уровне в дальнейшем.
Следующее заседание совета директоров Банка России по ключевой ставке намечено на 18 декабря.
Средние ставки по вкладам в банках на 23 октября
С момента предыдущего заседания ЦБ, которое прошло 11 сентября, средние максимальные ставки по вкладам в топ-10 банков выросли. Как подсчитали «РБК Инвестиции», по состоянию на 23 октября доходность трехмесячных вкладов увеличилась на 0,06 п.п., а полугодовых — на 0,13 п.п. Средняя максимальная ставка по годовым вкладам выросла на 0,33 п.п., однако во многом это связано с изменением методологии выборки (исключением Россельхозбанка из-за отсутствия соответствующего срока), что само по себе увеличило показатель примерно на 0,20 п.п.
Так, согласно расчетам «РБК Инвестиций», средняя максимальная ставка по вкладам в топ-10 банков по размеру депозитного портфеля на 23 октября в зависимости от срока составляет:
- на три месяца — 13,46% (+0,06 п.п. за неделю);
- на шесть месяцев — 13,36% (+0,13 п.п.);
- на один год — 12,63% (+0,33 п.п.).
При расчете средней максимальной ставки учитывались вклады на сумму от ₽100 тыс. без дополнительных условий, кроме новых денег и новых клиентов. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
Согласно индексу вкладов, рассчитываемому маркетплейсом «Финуслуги» на основе данных 20 крупнейших банков по объему депозитов физических лиц, в период между заседаниями Банка России, с 11 сентября по 23 октября 2026 года, средние ставки по вкладам в топ-20 выросли на всех сроках — от трех месяцев до трех лет, сообщила пресс-служба маркетплейса.
При этом в топ-20 банков по размеру депозитного портфеля по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока по индексу доходности вкладов платформы «Финуслуги» на 23 октября:
- на три месяца — 13,78% (+0,15 п.п. к 11 сентября);
- на шесть месяцев — 13,29% (+0,14 п.п.);
- на год — 12,76% (+0,39 п.п.);
- на 1,5 года — 11,94% (+0,50 п.п.);
- на два года — 11,37% (+0,40 п.п.);
- на три года — 11,03% (+0,36 п.п.).
Индекс вкладов «Финуслуг» рассчитывается на основе ставок по вкладам в топ-20 крупнейших банков по объему розничного депозитного портфеля. Анализируются вклады на ₽100 тыс. без ограничений по категориям клиентов, не требующие участия в акциях или покупки комбинированных продуктов.
На 23 октября, по данным ежедневного индекса FRG100, в 81 крупнейшем банке средняя ставка по вкладам на сумму от ₽100 тыс. составляет в зависимости от срока:
- на один месяц — 12,32% (+0,05 п.п. к 11 сентября);
- на три месяца — 13,02% (+0,06 п.п.);
- на шесть месяцев — 12,81% (+0,002 п.п.);
- на один год — 11,89% (+0,17 п.п.).
Ставки указаны без учета надбавок и бонусов финансовых платформ.
Десять лучших банковских вкладов без дополнительных условий
«РБК Инвестиции» изучили предложения банков по вкладам и отобрали десять самых выгодных из них. Из рейтинга были исключены депозиты, предусматривающие оформление дополнительных услуг для получения максимальной процентной ставки. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
1. Банк «Дом.РФ»
- Ставка: 25%.
- Сумма: от ₽10 тыс. до ₽100 тыс.
- Срок: 31 день.
Вклад доступен для новых клиентов, которые впервые открывают вклад через маркетплейс «Финуслуги».
2. ПСБ
- Ставка: 20%.
- Сумма: от ₽10 тыс. до ₽50 тыс.
- Срок: 32 дня.
Ставка действует для новых вкладчиков, не имевших действующих и закрытых срочных вкладов и накопительных счетов (в том числе с нулевыми остатками) в период 180 дней, предшествующих дате открытия вклада «Народный вклад».
3. Локо-Банк
4. Сбербанк
- Ставка: 19%.
- Сумма: от ₽10 тыс. до ₽100 тыс.
- Срок: три месяца.
Открыть вклад могут новые клиенты с 30 июля по 31 октября 2026 года, которые не заключали договоры с банком и не пользовались услугами или сервисами Сбербанка до 30 июля.
5. Челиндбанк
6. Яндекс Банк
- Ставка: 17%.
- Сумма: от ₽10 тыс. до ₽10 млн.
- Срок: 14 дней.
Чтобы получить повышенную ставку, необходимо открыть вклад как первый продукт. Если сначала выбрать счет или фонд, надбавка по вкладу станет недоступна.
7. Московский кредитный банк
- Ставка: 16,5%.
- Сумма: от ₽10 тыс. до ₽1 млн.
- Срок: три месяца.
Вклад доступен для новых клиентов, которые впервые открывают вклад через маркетплейс «Финуслуги».
8. ВТБ
- Ставка: 15%.
- Сумма: от ₽10 тыс. до ₽50 тыс.
- Срок: 91 день.
Вклад доступен при отсутствии действующих вкладов и накопительных счетов в ВТБ в течение шести месяцев (180 дней) до даты открытия вклада.
9. Банк «Санкт-Петербург»
- Ставка: 15%.
- Сумма: от ₽10 тыс. до ₽500 тыс.
- Срок: три месяца.
Вклад доступен для новых клиентов банка — тех, кто заключил первый договор комплексного банковского обслуживания менее 30 дней назад.
10. WB Банк
- Ставка: 14,7%.
- Сумма: от ₽50 тыс.
- Срок: шесть месяцев.
Вклад доступен для открытия только через мобильное приложение.
Что делать вкладчикам после заседания ЦБ 23 октября
Сейчас краткосрочные депозиты остаются более доходными, чем долгосрочные: банки по-прежнему закладывают дальнейшее снижение ставок и не готовы фиксировать высокий процент на длительный срок, сказала руководитель направления экспертной аналитики финансового маркетплейса «Банки.ру» Инна Солдатенкова.
«В этих условиях размещать всю сумму на длинном вкладе может быть невыгодно. Более рациональным вариантом может стать «лестница вкладов» в пределах года — например, на три, шесть, девять и 12 месяцев. Так часть средств будет регулярно высвобождаться, позволяя переоформлять ее на актуальных условиях, тогда как остальные деньги продолжат приносить доход. Средства между сроками вкладов можно размещать на накопительном счете», — добавила эксперт Солдатенкова.
Вклады сроком не более шести месяцев по-прежнему остаются наиболее привлекательными, подтвердил директор розничного бизнеса банка «Синара» Андрей Хафизов. Эксперт связывает это с двумя факторами: сохранением неопределенности по динамике ключевой ставки в условиях повышенной инфляции и наличием акционных вкладов, которые позволяют выгодно разместиться на короткий срок.
Сейчас короткие вклады выгоднее по ставке, потому что банкам нужна ликвидность, предположил директор по сберегательным продуктам маркетплейса «Финуслуги» Денис Донских. «Согласно данным маркетплейса «Финуслуги», вклады со сроком три месяца остаются самыми популярными, с сентября 2025 года — их доля выросла на 8 п.п., достигнув 69%, доля годовых вкладов — до 11% (+7 п.п.)», — добавил он.
По мнению Донских, клиенты понимают, что цикл снижения ключевой ставки ЦБ не закончен, и окно для фиксации высокого процента постепенно закрывается. «Поэтому для свободных денег на долгую перспективу длинный вклад сейчас стратегически выгоден. При этом разумнее разделить: часть средств держать на коротком сроке для гибкости, часть — зафиксировать на длинном, пока ставки привлекательны», — посоветовал эксперт из «Финуслуг».
В ПСБ считают, что наиболее рациональная стратегия на рынке вкладов — подождать окончания года, разместив средства на накопительном счете или краткосрочном вкладе, а в декабре открыть годовой вклад по промоставке. «Перспективы снижения ключевой ставки в 2027 году сохраняются, поэтому фиксация доходности на год выглядит рационально», — сказал управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич.
Текущий уровень ставок позволяет зафиксировать привлекательную доходность на несколько месяцев вперед, продолжает зампред правления банка «Дом.РФ» Алексей Косяков. «Если накопления не понадобятся в ближайшие месяцы, можно рассмотреть вклад на полгода или более длительный срок. Он позволяет зафиксировать ставку на весь срок и сохранить доходность, даже если рыночные ставки снизятся. Практичный подход — распределить сбережения между вкладами с разными сроками», — резюмировал он.
Что будет со ставками по вкладам после заседания ЦБ 23 октября
«РБК Инвестиции» опросили аналитиков банков и маркетплейсов и узнали их прогнозы о том, что будет со ставками по вкладам после заседания ЦБ и до какого уровня они могут опуститься до конца года.
- Директор по сберегательным продуктам маркетплейса «Финуслуги» Денис Донских: «Мы не ожидаем резкого снижения. Ставки следуют за ключевой с лагом, и сейчас этот лаг удерживает доходность: банки проявляют осторожность, чтобы не потерять ликвидность, инфляция остается высокой, а по коротким продуктам конкуренция и вовсе толкает ставки вверх. Поэтому до конца года, вероятнее всего, произойдет не падение, а дифференциация: ставки по коротким и промовкладам останутся высокими, по длинным — продолжат плавно снижаться».
- Руководитель направления экспертной аналитики финансового маркетплейса «Банки.ру» Инна Солдатенкова: «Резких изменений ставок по вкладам до конца года ожидать не стоит. При текущем уровне ключевой ставки и сохраняющихся проинфляционных рисках доходность депозитов, вероятно, останется близкой к нынешним значениям. Конкуренция между банками будет поддерживать ставки, однако устойчивого роста не прогнозируется: более высокие проценты будут появляться преимущественно в рамках акций, включая сезонные предложения. В конце года банки традиционно предлагают вклады на более выгодных условиях. После возобновления цикла снижения ключевой ставки ЦБ доходность вкладов будет постепенно следовать за решениями регулятора».
- Управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич: «До конца года мы ждем сохранения ключевой ставки, в результате ставки по вкладам вряд ли будут снижаться в ближайшие 2,5 месяца. В конце года банки традиционно начинают предлагать промоставки для привлечения вкладчиков. В этом году повышение ставок в декабре может оказаться более выраженным на фоне растущего дефицита ликвидности в банковской системе».
- Зампред правления банка «Дом.РФ» Алексей Косяков: «Для дальнейшей динамики будут важны решения и сигналы ЦБ по ключевой ставке. На депозитные предложения также влияет конкуренция банков за средства вкладчиков. Она, в частности, будет поддерживать интерес к специальным предложениям с повышенной доходностью. Банки могут сохранять акционные ставки для привлечения новых клиентов и предлагать более выгодные условия на отдельных сроках».
Читайте «РБК Деньги» в «Максе».