Гарантии безопасности: зачем бизнесу нужен аккредитив - РБК Отрасли
Проблемы с платежами со стороны контрагентов бизнес называет одним из главных препятствий для работы. Финансовые инструменты помогают снизить риски при расчетах без значительных дополнительных затрат
Реклама. Рекламодатель ПАО Сбербанк, erid: 2SDnjdNLynt
Работа с контрагентами остается одним из источников рисков для российского бизнеса. По данным Российского союза промышленников и предпринимателей (РСПП), во втором квартале 2026 года до 40% опрошенных компаний столкнулись с неплатежами со стороны партнеров. Для малого бизнеса эта проблема стоит еще острее. Согласно исследованию ПРИМ («Предприниматели России: исследовательский мониторинг» — совместный проект «Сбера», фонда «Общественное мнение» и Минэкономразвития), 46% представителей малого бизнеса по итогам 2025 года назвали задержки платежей от контрагентов одной из основных проблем для развития бизнеса.
Как снизить риски неплатежей
Один из способов снизить риски при расчетах — аккредитив. Этот банковский инструмент позволяет связать перечисление денег не просто с наступлением определенной даты, а с выполнением заранее согласованных сторонами условий. Покупатель исключает риск оплаты невыполненных обязательств, а продавец получает подтверждение того, что средства для расчетов по сделке предусмотрены.
Если стороны используют аккредитив, покупатель не переводит деньги непосредственно продавцу. Банк принимает на себя обязательство произвести платеж после того, как будут выполнены предусмотренные условия и предоставлены необходимые документы.
Условия договора стороны определяют заранее. В них может быть зафиксировано, какие документы должен предоставить продавец, в какой срок и какие требования должны быть выполнены для получения денег. Таким образом, появляется независимый участник расчетов — банк, который проводит платеж в соответствии с условиями аккредитива.
Для продавца такой механизм тоже снижает неопределенность. Ему не приходится полагаться исключительно на обещание покупателя рассчитаться после поставки: если предусмотренные условия выполнены надлежащим образом, банк производит платеж в рамках открытого аккредитива.
Поэтому аккредитив особенно востребован там, где стороны еще не накопили историю совместной работы или цена возможной ошибки велика.
5000 бонусов за стартовую сделку
Для клиентов Сбербанка сейчас действует специальное предложение: при открытии первого аккредитива для покупки недвижимости, транспорта, товаров или услуг можно получить 5000 бонусов «СберБизнес Спасибо».
Предложение действует для аккредитивов, открытых с 1 сентября 2026 года по 31 августа 2027 года, и распространяется на клиентов, которые не открывали аккредитив в течение предыдущего года.
Полученные бонусы можно использовать для возмещения стоимости продуктов для бизнеса из расчета один бонус за один рубль.
Где востребованы аккредитивы
У частных клиентов аккредитив чаще всего ассоциируется со сделками с недвижимостью. В бизнесе круг сценариев может быть значительно шире.
Инструмент может использоваться при покупке и поставке товаров, транспорта и оборудования, приобретении бизнеса или доли в компании, аренде недвижимости и оплате услуг. Общая черта этих операций — необходимость одновременно защитить интересы плательщика и получателя денег.
Например, производственной компании необходимо приобрести дорогостоящий станок у поставщика, с которым она раньше не работала. Поставщик заинтересован в гарантиях оплаты и поэтому может настаивать на предоплате. Покупатель, напротив, не хочет перечислять крупную сумму до исполнения условий сделки. Аккредитив позволяет разрешить это противоречие: порядок расчетов фиксируется заранее, а деньги перечисляются после выполнения предусмотренных условий.
Похожая ситуация возникает при приобретении партии товара, особенно если речь идет о крупной сумме, новом партнере или разовой сделке. Аккредитив в этом случае становится не заменой проверки контрагента и договора, а дополнительным уровнем защиты расчетов.
Важно и то, что механизм может применяться не только с новыми партнерами. Даже компании с длительной историей сотрудничества иногда используют аккредитивы в крупных или нетипичных сделках, где обычная схема расчетов не устраивает одну из сторон.
До открытия аккредитива важно определить, какие именно обстоятельства будут подтверждать исполнение обязательств и какие документы для этого потребуются. Условия должны быть объективными и проверяемыми.
Как устроена механика расчетов
Владелец ставропольского таксопарка Transit Иван Стариков развивает компанию с 2019 года. Сегодня в его парке около 200 автомобилей разных классов. Одна из сложностей, с которой его бизнес сталкивался при расширении парка, — безопасные расчеты при покупке подержанных автомобилей. В 2022–2024 годах, рассказывает Иван Стариков, при работе с контрагентами возникали риски: после перечисления крупной суммы можно было не получить автомобили или столкнуться с проблемами при оформлении документов.
В этом году предприниматель решил расширить автопарк, купив у частного продавца из Москвы сразу несколько автомобилей Skoda, Kia и Hyundai общей стоимостью около 20 млн руб. Поскольку продавец находился в другом регионе, а сумма была значительной, покупатель хотел избежать ситуации, когда деньги уже ушли, а автомобили еще не получены или оказались не соответствующими ожиданиям.
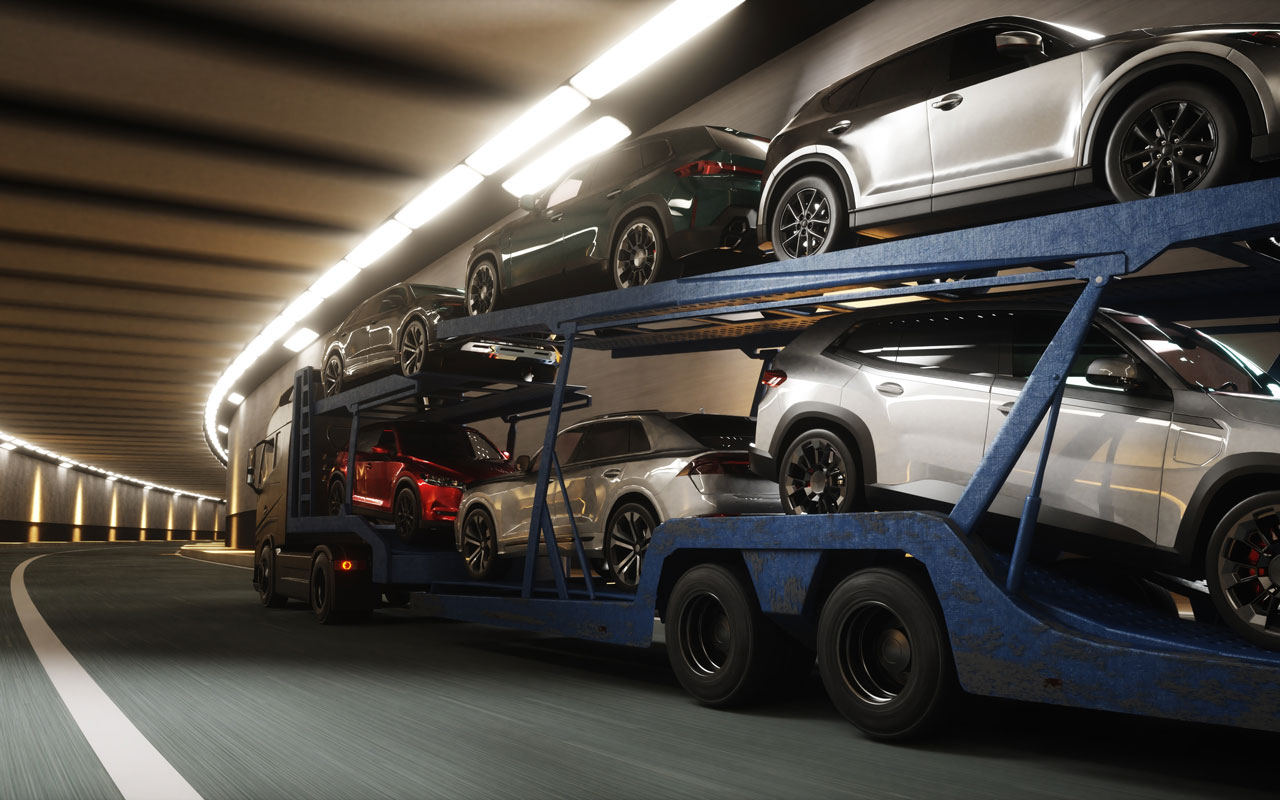
Для расчетов использовали аккредитив в Сбербанке. После заключения договоров средства были зарезервированы, а продавец получил их после погрузки автомобилей на автовозы и проверки необходимых документов.
«Аккредитив оказался оптимальным инструментом. Деньги поступили на счет продавца уже после погрузки автомобилей на автовозы, банк провел полную юридическую проверку продавца и экспертизу документов на технику», — рассказывает Иван Стариков. По его словам, подготовка заняла один день, верификация контрагента и документов потребовала около часа, еще примерно два часа потребовалось на поступление средств продавцу с учетом межбанковского перевода.
Среди преимуществ такого способа расчетов предприниматель называет не только снижение риска при крупной покупке, но и прозрачность движения средств. «Я приобрел активы примерно на 20 млн руб., не переживая за расчеты и оформление сделки. Если в дальнейшем возникнет необходимость в таком способе расчетов, без сомнений воспользуюсь им снова», — говорит предприниматель.
Как цифровизация трансформирует аккредитивы
Один из барьеров для использования аккредитивов малым и средним бизнесом — представление о них как о достаточно сложном банковском инструменте, для которого требуется множество документов и длительное оформление. Цифровизация уже меняет этот сценарий. Банки переносят работу с аккредитивами в онлайн и автоматизируют заполнение документов.
Так, в сентябре 2026 года Сбербанк предоставил новые возможности для оформления аккредитива клиентом. Одно из главных изменений касается непосредственно оформления. Предприниматель загружает в личный кабинет «СберБизнес» документ по сделке, после чего цифровой помощник на базе искусственного интеллекта анализирует его и примерно за 30 секунд формирует проект заявления на открытие аккредитива. Алгоритм покрывает до 90% стандартных ситуаций клиента и типов сделок. Пользователю остается только проверить подготовленные данные. В результате открыть аккредитив можно за три минуты и без участия сотрудника банка.
Цифровизация делает аккредитив проще в использовании для малого и среднего бизнеса и расширяет возможности его применения в повседневных расчетах. При этом экономический смысл инструмента остается прежним: снизить риск ситуации, когда одна сторона уже выполнила свою часть сделки, а вторая еще нет.