Идеальный шторм: как изменился рынок высокодоходных облигаций в 2026 году
Аналитики инвестиционной компании «Юнисервис Капитал» изучили, что происходит на рынке высокодоходных облигаций, почему изменились настроения инвесторов и как теперь таким эмитентам выходить на первичные размещения
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
После сохранения ключевой ставки на последнем заседании Банка России долговой рынок отреагировал резким снижением и пробитием сложившегося коридора и уровня поддержки индекса гособлигаций RGBI. По G-кривой (кривая бескупонной доходности государственных облигаций) сильнее всего выросли доходности длинных бумаг — рынок начал переосмыслять ожидаемую траекторию ключевой ставки, учитывая тот факт, что риторика регулятора заметно сместилась в более жесткую сторону.
Динамика рынка высокодоходных облигаций (ВДО) с начала года демонстрирует, что вести бизнес как обычно больше невозможно. Все типовые сценарии уже переиграны, а на первый план выходят новые факторы, которые все сильнее влияют и на стратегии инвесторов, и на поведение эмитентов.
Для инвесторов текущие доходности довольно привлекательны, а возможность зафиксировать их на более длительный срок поддерживает спрос на новые выпуски. Однако инвестор стал значительно более взыскательным: теперь ему необходимо предложить не только конкурентный купон, но и понятную инвестиционную историю, подтвержденное качество денежных потоков и достаточную прозрачность бизнеса, чтобы вложиться вдолгую.
У эмитентов своя реальность. С 1 марта 2026 года Банк России повысил с 40% до 100% надбавку к коэффициентам риска на прирост кредитных требований к крупным компаниям с высокой долговой нагрузкой. Одновременно неценовые условия банковского кредитования остаются жесткими. На этом фоне рынок облигаций сохраняет свою значимую роль в качестве альтернативного источника привлечения капитала.
Состояние рынка облигаций
Рынок нельзя рассматривать как монолитную сущность, где изменение ключевой ставки одинаково влияет на все облигации. Ликвидность и спрос перераспределяются между сегментами в зависимости от качества эмитента, дюрации, рейтинга, прозрачности и условий выпуска.
Кроме того, важен не только текущий уровень ставки, но и ожидаемая траектория ставок на весь срок выпуска. При высоких инфляционных ожиданиях инвестор требует компенсацию за риск сохранения высокой стоимости денег.
Инфляционные ожидания населения России в сентябре 2026 года выросли с 13,7 до 14,2% годовых, следует из опроса «инФОМа», проведенного по заказу Банка России.
В начале 2026 года снижение доходностей поддерживалось ожиданиями дальнейшего смягчения денежно-кредитной политики. Однако летом траектория снижения ставки стала существенно более плавной: 19 июня ЦБ снизил ставку лишь на 25 б.п., до 14,25%, а 24 июля — еще на 25 б.п., до 14,0%. Уже 11 сентября регулятор взял паузу и сохранил ставку на уровне 14% на фоне усиления текущего ценового давления и роста проинфляционных рисков.
В результате рынок скорректировал ожидания в сторону более длительного периода высоких ставок. Потенциал дальнейшего снижения доходностей сохраняется, однако движение становится более выборочным: наибольшую чувствительность к ожиданиям по ставке демонстрируют качественные и более длинные выпуски, тогда как в высокодоходном сегменте ключевое значение сохраняют кредитный риск эмитента и премия за риск.
Базовым бенчмарком для корпоративных облигаций является доходность ОФЗ сопоставимой дюрации. Сопоставление по сроку принципиально важно: доходность двухлетней и пятилетней бумаги отражает разные ожидания по инфляции, ставкам и рискам рефинансирования.
По состоянию на 22 сентября доходность двухлетней точки кривой бескупонной доходности ОФЗ 14,95% и превышает текущую ключевую ставку, отражая сохранение рынком повышенной премии за процентный и инфляционный риск на среднесрочном горизонте.
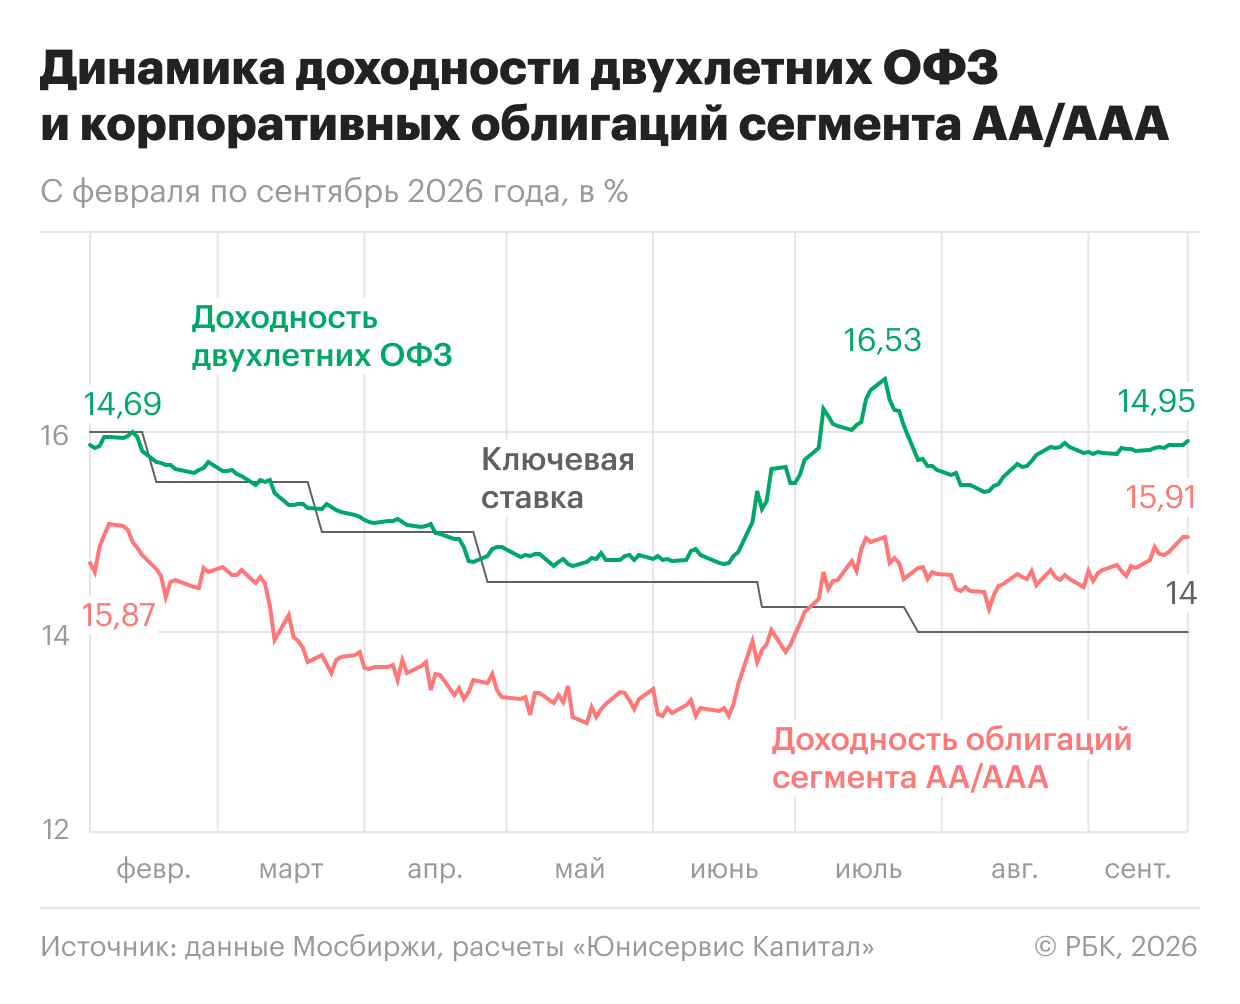
Динамика доходности двухлетних ОФЗ и корпоративных облигаций сегмента AA/AAA
Сентябрьское решение Банка России было воспринято рынком сдержанно-негативно: после заседания по ставке цены ОФЗ снизились, RGBI демонстрирует негативный тренд и уже снизился до 112 пунктов, тогда как на начало сентября индекс составлял более 114 пунктов. Это отражает пересмотр ожиданий в пользу более длительного периода высоких ставок.
При этом динамика разных кредитных сегментов существенно различается. Доходности бумаг AA/AAA удерживаются вблизи 16%, тогда как в сегменте B/BBB доходности выросли выше 30%. Таким образом, сейчас переоценка рынка происходит не столько через изменение безрисковой ставки, сколько через расширение кредитных спредов для более рискованных эмитентов.
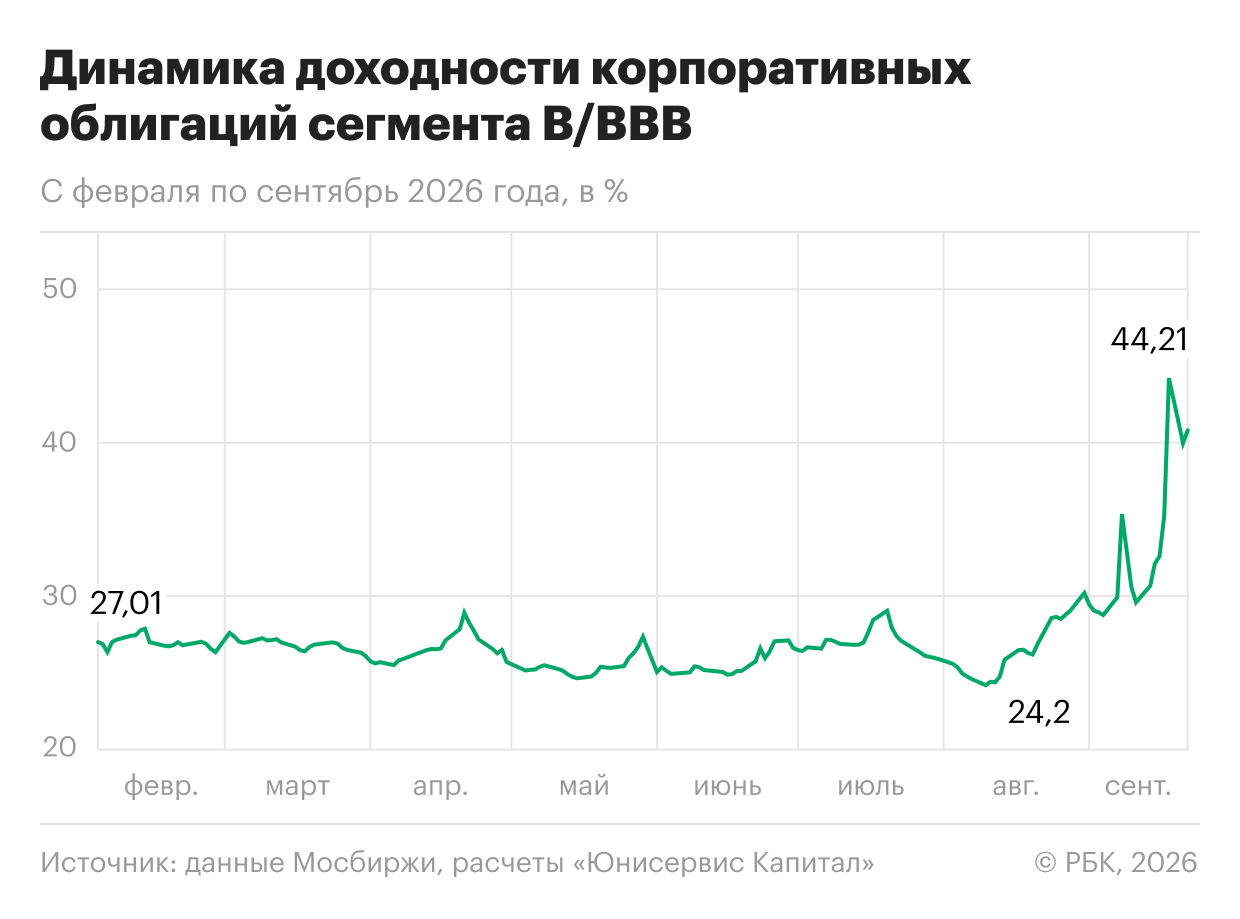
Динамика доходности корпоративных облигаций сегмента B/BBB
Текущая среда для инвесторов и эмитентов
Рынок остается неоднородным. Качественные эмитенты сохраняют доступ к фондированию с относительно ограниченной премией к ОФЗ, тогда как для компаний с более низким рейтингом стоимость привлечения существенно выросла. На цену нового выпуска сейчас одновременно влияют:
- уровень ОФЗ сопоставимой дюрации;
- кредитный рейтинг и финансовое состояние эмитента;
- ликвидность выпуска и объем размещения;
- прозрачность компании и качество раскрытия;
- премия за кредитный риск, приемлемая для инвесторов.
Поэтому изменение ключевой ставки само по себе уже не определяет стоимость размещения: для сегмента ВДО динамика кредитного спреда может значительно превышать эффект от изменения базовой ставки.
Реальные купоны по размещениям могут отличаться на 1–3 п.п. даже в рамках одной рейтинговой ступени на сопоставимом временном горизонте в зависимости от рыночной конъюнктуры — уровня волатильности, аппетита к риску, частоты дефолтных событий в секторе. Кроме того, на итоговую ставку влияют структурные параметры выпуска (объем, оферта, амортизация), репутация эмитента, частота выходов на рынок, наличие собственной инвесторской базы, а также судебные и налоговые риски.
Практика первичных размещений
Из 38 выпусков ВДО, вышедших на торги с июня по сентябрь 2026 года, полностью размещены только 20. Это свидетельствует не об исчезновении ликвидности, а о ее крайне неравномерном распределении.
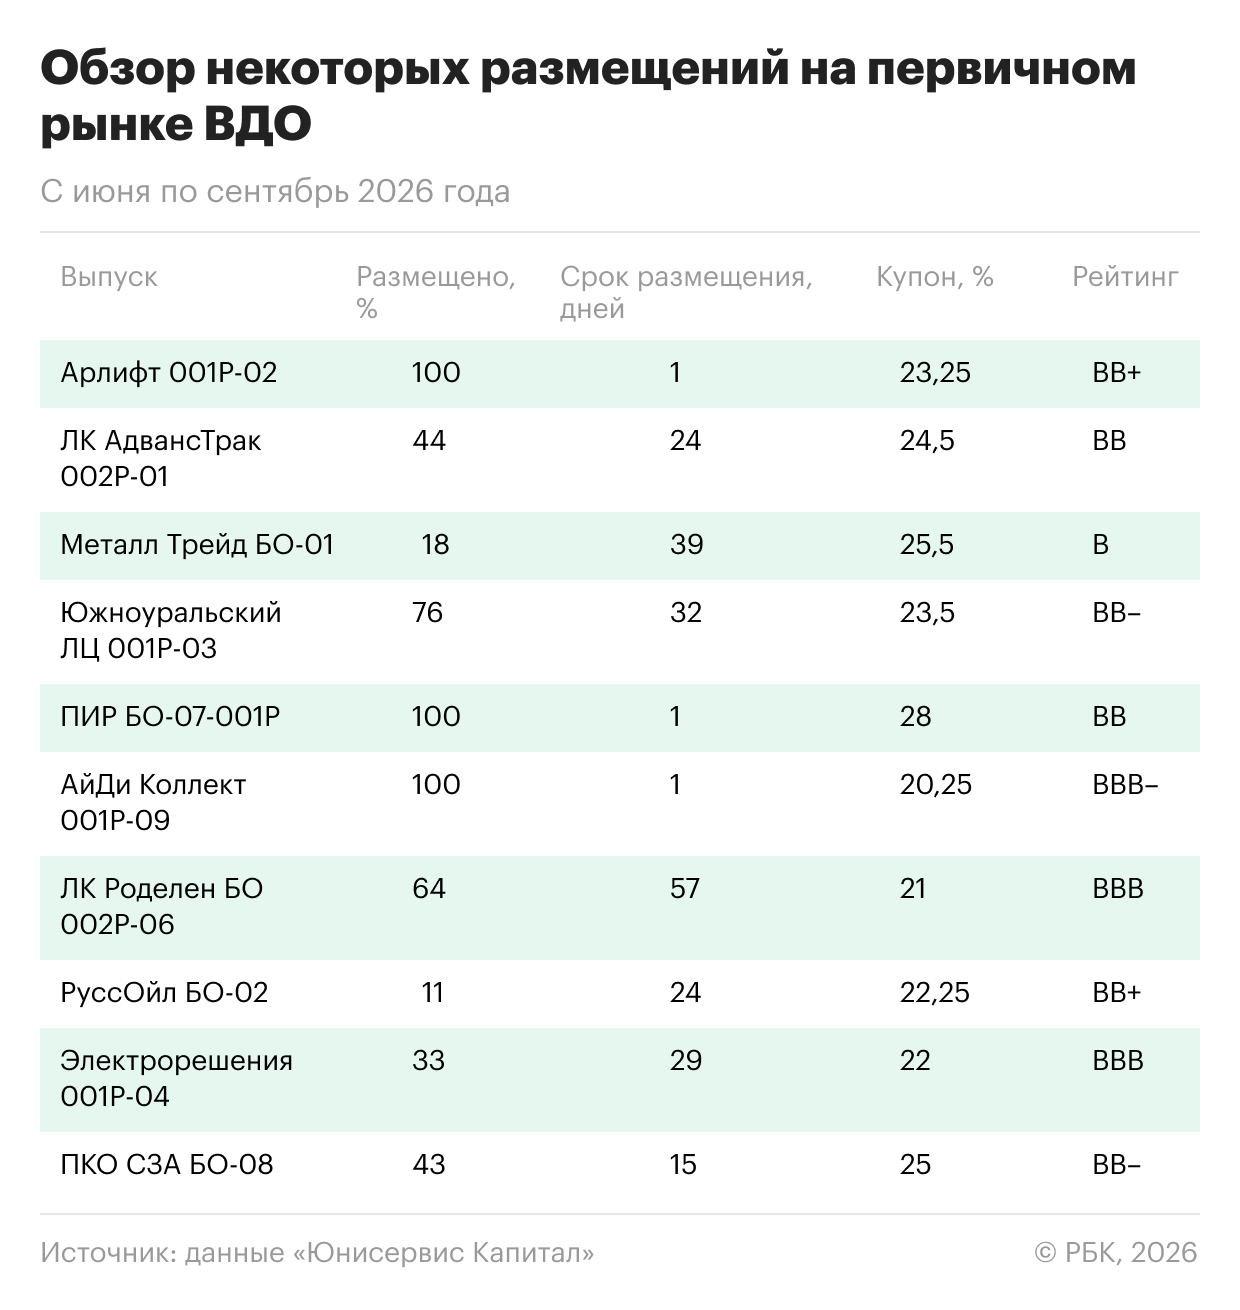
Обзор некоторых размещений на первичном рынке ВДО
Рассмотрим несколько характерных примеров:
- ЛК АдвансТрак 002Р-01. Купон — 24,5%, рейтинг BB, размещено 44% за 24 дня, после чего эмитент решил завершить первичные торги. Даже состоявшаяся история эмитента (все прошлые размещения проходили с высокой аллокацией даже при более низком купоне) не смогла обеспечить гарантированный спрос;
- Южноуральский ЛЦ 001Р-03. Купон — 23,5%, рейтинг BB-, размещено 76% за 32 дня. В истории эмитента уже был недоразмещенный дебютный выпуск. После смены организатора второй выпуск продемонстрировал более высокие темпы размещения, однако и эта «магия» столкнулась с реалиями требовательного рынка, и третий выпуск завис без движения;
- ПИР БО-07-001P. Купон — 28%, рейтинг BB, полное размещение за один день — иллюстрация роли высокой премии (+14 п.п. к ключевой ставке) в стрессовом рынке.
Впрочем, даже купон выше расчетного не гарантирует полного размещения. Успех зависит от кредитного профиля, прозрачности бизнеса, отраслевых рисков, качества коммуникации, структуры займа и предварительно сформированного спроса.
Вторичный рынок: что происходит с бумагой после первичного размещения
Уже точно можно констатировать: первичный купон перестал гарантировать устойчивость котировок после размещения. По ряду новых выпусков инвесторы практически сразу требуют дополнительную премию на вторичном рынке, в результате чего бумаги уходят ниже номинала, а фактическая требуемая доходность становится выше первичного ориентира.
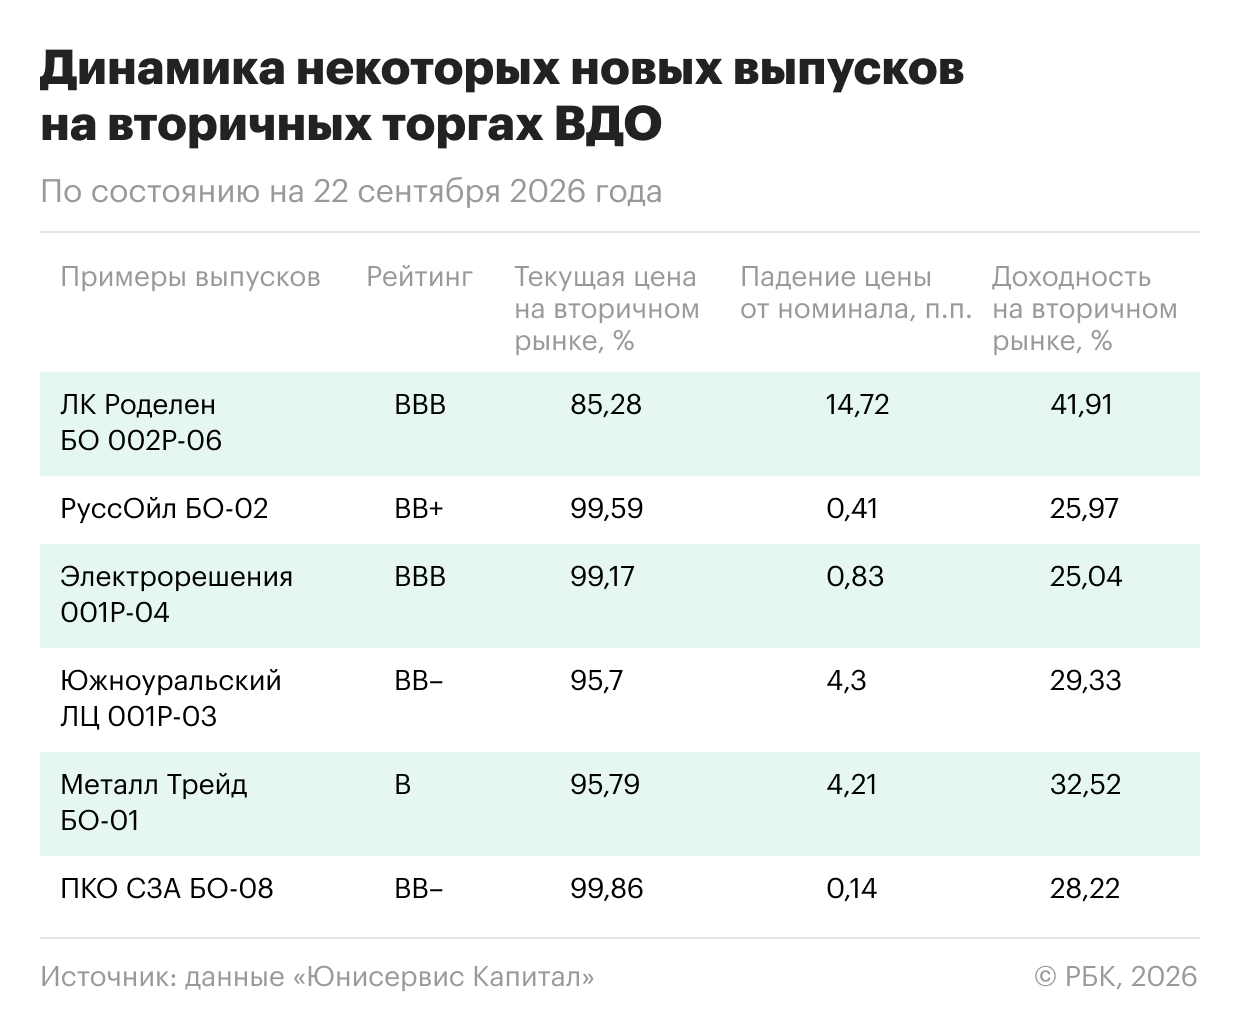
Динамика некоторых новых выпусков на вторичных торгах ВДО
Таким образом, рынок сейчас оценивает выпуск не только по уровню заявленного купона, но и по тому, способен ли он удержаться у номинала после начала торгов. Это усиливает требования к премии за риск, качеству эмитента и предварительно сформированному спросу. И определяет будет ли выпуск размещен в полном объеме: если котировки пробивают 100% и не возвращаются к номиналу, первичные торги практически замирают у любых эмитентов при любых параметрах выпуска.
Изменилось и само поведение инвесторов на вторичных торгах ВДО — судя по нарастающей волатильности котировок при устойчивом нисходящем тренде, на рынке стал преобладать спекулятивный фактор, подпитываемый эмоциями.
Почему рынок аномально слаб именно сейчас?
Высокая ключевая ставка, инфляционные риски и геополитическая неопределенность присутствовали и раньше. Отличие текущего периода заключается не столько в появлении принципиально новых факторов, сколько в одновременной реализации процентного и кредитного риска и изменении поведения инвесторов. Рынок перешел от ожидания постепенного улучшения к необходимости переоценивать риск «здесь и сейчас».
- Изменилась структура ожидания по ключевой ставке
Летом высокая стоимость денег воспринималась как временная: инвестор мог купить облигацию с высоким купоном и дополнительно рассчитывать на рост ее цены по мере дальнейшего снижения ставки. После решения 11 сентября сохранить ставку на уровне 14% этот сценарий стал значительно менее очевидным. В результате рынок начал закладывать более длительный период высоких ставок, а ожидаемый upside от будущего снижения доходностей сократился.
- Безрисковая альтернатива снова стала более конкурентной
При высоких доходностях ОФЗ инвестору нет необходимости принимать кредитный риск без существенной дополнительной премии. Поэтому давление на корпоративный рынок происходит сразу по двум направлениям: сохраняется высокая базовая доходность, а для более слабых заемщиков одновременно расширяется кредитный спред. Именно поэтому наиболее сильная переоценка наблюдается не в AA/AAA, а в B/BB.
- Кредитный риск перестал быть абстрактным
Летом дефолты в отдельных небольших выпусках могли восприниматься рынком как локальные случаи. Сейчас реализовались существенно более заметные кейсы:
- «ЕвроТранс» перешел в фактический дефолт по всем выпускам облигаций общим объемом около ₽27,1 млрд;
- «Оил Ресурс» после первого техдефолта распространил нарушения еще на несколько выпусков, а бумаги были переведены Московской биржей в режим торгов для дефолтных облигаций.
Это меняет восприятие риска: инвестор начинает закладывать базовую вероятность проблем уже не только в отдельной «микроистории», а во всем сегменте ВДО.
- Запустилась негативная обратная связь через вторичный рынок
Котировки свежих выпусков практически сразу после первичного размещения опускаются ниже номинала. Инвестор, купивший бумагу по цене 100%, видит отрицательную переоценку и на следующем первичном размещении уже требует более высокий купон. Более высокий ориентир по новым размещениям, в свою очередь, заставляет рынок переоценивать вниз уже обращающиеся выпуски.
Дополнительным фактором может выступать поведение части розничных инвесторов, привыкших к логике рынка акций. При снижении котировки они ориентируются прежде всего на текущую цену позиции и могут закрывать ее по стоп-лоссу, не дожидаясь компенсации просадки за счет купонного дохода и погашения по номиналу. В облигациях такая модель поведения способна усиливать краткосрочное давление на котировки и ускорять движение ниже 100% от номинала.
В результате формируется замкнутый цикл:
просадка вторичного рынка → срабатывание стоп-лоссов и фиксация убытков → дополнительное предложение → рост требуемой премии → более дорогой первичный рынок → новая переоценка вторичного рынка.
Вывод неоднозначен
Инвестблогеры высказывают мнение, что этот «идеальный шторм» на рынке ВДО — во благо. Кризис почистит списки эмитентов и избавит биржу от бумаг компаний, недостаточно крепко стоящих на ногах либо с сомнительным стилем ведения бизнеса. Таким образом, повышенный риск, по умолчанию присутствующий в сегменте бондов третьего эшелона, станет более управляемым, а инвесторы — более защищенными.
С другой стороны, в ситуации, когда купонные ставки практически возвращаются к временам 21-го «ключа» — вспомним те же 28% годовых, которые вынужден будет обслуживать «ПИР», — рынок перегружает процентной нагрузкой даже добросовестные и нормально работающие компании, подбрасывая угля в топку набирающего ход дефолтного паровоза, что, в свою очередь, чревато новыми витками напряженности в секторе ВДО.
Читайте «РБК Инвестиции» в «Максе».