Банки из топ-10 повысили ставки по вкладам после заседания ЦБ. Рейтинг
После паузы в снижении ключевой ставки ЦБ крупнейшие банки продолжили повышать ставки по вкладам и счетам. Какие банки подняли ставки, а также подборка вкладов в топ-10 банков без условий — в материале «РБК Инвестиций»
Фото: Andrew Angelov / Shutterstock
Содержание
Как изменились ставки по вкладам после заседания ЦБ
Спустя неделю после заседания ЦБ средние максимальные ставки по вкладам в топ-10 банков выросли. Как подсчитали «РБК Инвестиции», за это время (по состоянию на 18 сентября) доходность трехмесячных вкладов увеличилась на 0,02 п.п., полугодовых — на 0,08 п.п., а годовых — на 0,05 п.п.
Тренд на повышение ставок по вкладам и накопительным счетам продолжается с июньского заседания ЦБ. С того момента прирост доходности составил в зависимости от срока вклада от 0,23 до 0,34 п.п.
В результате средняя максимальная ставка по вкладам на три и шесть месяцев в топ-10 банков превышает сейчас 13%, а по вкладам на один год ставка поднялась выше 12%.
«РБК Инвестиции» подсчитали среднюю максимальную ставку по вкладам в топ-10 крупнейших банков. На 18 сентября в зависимости от срока она составляет:
- на три месяца — 13,43% годовых;
- на шесть месяцев — 13,31%;
- на один год — 12,35%.
При расчете средней максимальной ставки учитывались вклады на сумму от ₽100 тыс. без дополнительных условий, кроме новых денег / новых клиентов. Все ставки указаны в эффективном размере (для вкладов с капитализацией дана максимальная доходность при выполнении этого условия), без возможности снятия и пополнения счета.
В топ-20 банков, согласно данным маркетплейса «Финуслуги» на 18 сентября, средняя ставка по трехмесячным вкладам составила 13,63% годовых, по шестимесячным — 13,14%, по вкладам на 12 месяцев — 12,50%.
С момента сентябрьского заседания ЦБ доходность годовых вкладов выросла на 0,13 п.п., полугодовых — снизилась на 0,01 п.п., а ставка по трехмесячным вкладам осталась прежней.
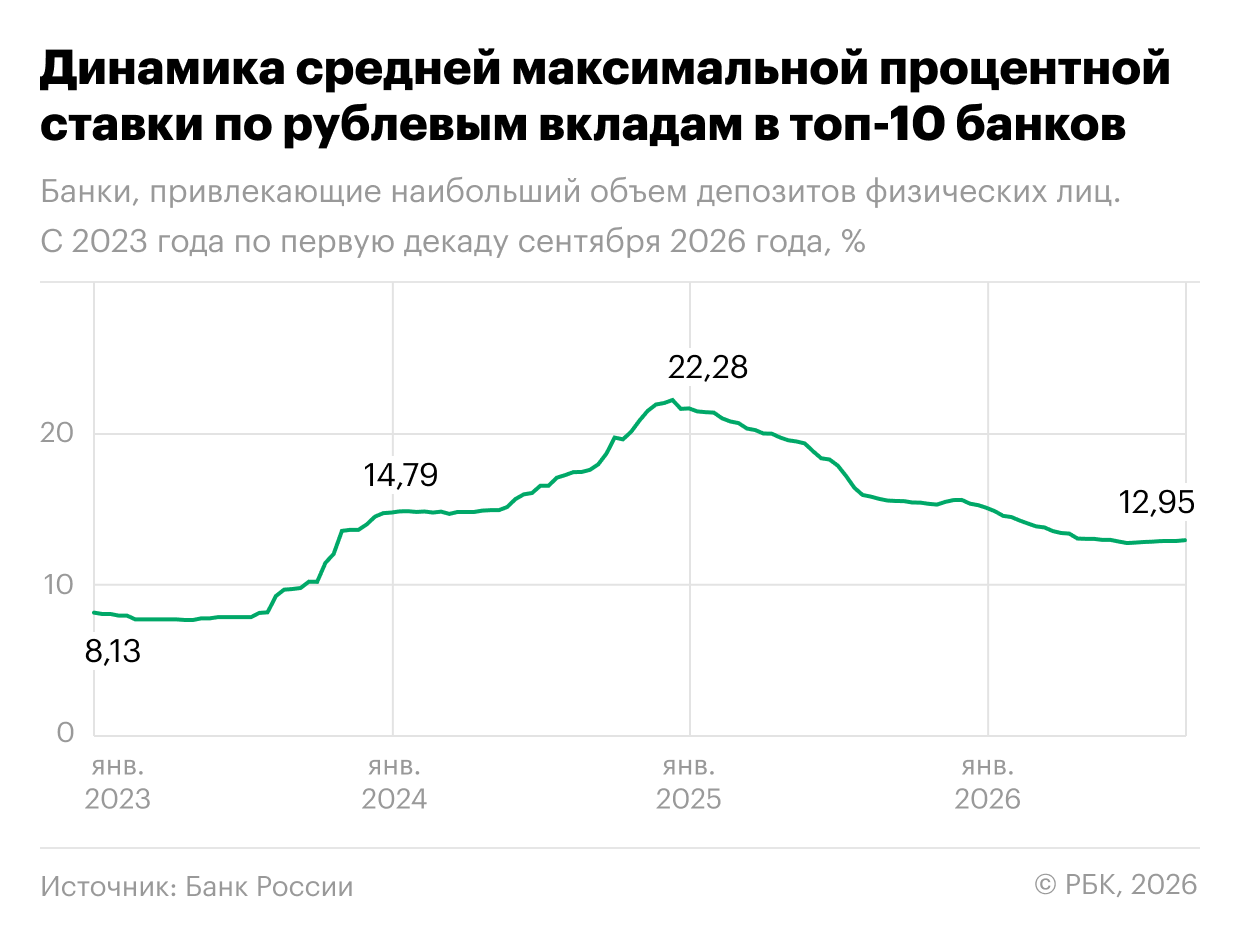
В первой декаде сентября Банк России снова зафиксировал повышение средней максимальной ставки по вкладам в топ-10 банков. Она повысилась на 0,05 п.п. и составляет 12,95% годовых. С первой декады июля показатель увеличился уже на 0,19 п.п., при этом в третьей декаде август его рост приостанавливался.
РБК
По данным базы продуктов «Банки.ру», с 25 июня по 10 сентября рынок вкладов раскололся: 96 банков подняли ставки, 93 — снизили, а еще 56 условия не меняли.
«Показательно, что устойчивый и массовый рост летом фиксировался именно на полугодовых вкладах (67 банков против 55 снизивших, средняя ставка выросла с 11,0% до 11,1% годовых), тогда как на трех месяцах и годе число банков, поднявших и снизивших ставку, было примерно равным. Месячные и трехлетние вклады продолжали дешевeть, а по накопительным счетам средняя ставка сначала снижалась, в августе выросла до пика в 9,9%, а к началу сентября вернулась к уровню конца июня — 9,6% годовых», — прокомментировала руководитель направления экспертной аналитики финансового маркетплейса «Банки.ру» Инна Солдатенкова.
Какие банки из топ-10 повысили ставки по вкладам и счетам
За неделю после заседания ЦБ по ключевой ставке три банка, входящих в топ-10, объявили о повышении ставок по сберегательным продуктам:
- ВТБ с 16 сентября повысил ставки по «ВТБ-Вкладу» на длинные сроки (от одного года включительно). Повышение прошло в диапазоне от 0,5 до 2,4 п.п.;
- Сбербанк с 17 сентября увеличил доходность по вкладу «Лучший %». На сроках шесть и семь месяцев ставка была повышена до 13,5% годовых (+0,9-1,2 п.п.). Кроме того, по вкладу «Выгодный старт» ставки также повысились на сроках шесть и семь месяцев — до 12,5% годовых;
- Т-банк с 18 сентября поднял доходность по продукту «СмартВклад» без пополнения на сроках два и три месяца — до 12,3% годовых (ранее — 12%).
В пресс-службе ВТБ пояснили, что при выборе сроков для повышения доходности исходили из того, что при возобновлении снижения ключевой ставки в первую очередь будут «проседать» короткие депозиты и маркетинговые предложения — на них ставки реагируют практически зеркально и быстро. Решение банка позволит вкладчикам зафиксировать все еще высокую доходность на длительный период и не зависеть от возможных колебаний рынка после возобновления цикла снижения ставки.
«Длинные вклады — более защищенный инструмент. Зафиксированная сейчас ставка не зависит от дальнейших решений ЦБ. Мы наблюдаем тенденцию к повышению доли клиентов, которые готовы зафиксировать высокую доходность по сберегательным продуктам на длительный срок», — дополнили в кредитной организации.
Почему банки повышают ставки по вкладам: мнение экспертов
Руководитель продукта «Вклады» в финансовом маркетплейсе «Сравни» Евгений Чейченец полагает, что повышение ставок по вкладам разной срочности среди крупнейших банков связано с тем, что у каждого из них существует своя потребность в ликвидности, собственная структура пассивов и задача по привлечению средств клиентов.
Важную роль при этом играет конкуренция за средства клиентов, особенно на фоне сокращения депозитной базы, считает Евгений Чейченец. «Банки могут улучшать условия по отдельным срокам, чтобы поддерживать объем привлеченных средств, даже если ключевая ставка остается без изменений или снижается. При этом пока речь не идет о массовом пересмотре условий по рынку», — пояснил он.
Конкуренция за вкладчика не останавливается — отток средств в наличность и в альтернативные инструменты продолжается, и банкам, которые хотят удерживать или растить депозитную базу, приходится предлагать заметно более привлекательные условия, чем месяц назад, прокомментировала Инна Солдатенкова.
«Рынок считывает паузу не как сигнал об окончании цикла снижения, а как временную остановку на фоне ускорившейся инфляции — неопределенность по дальнейшей траектории ключевой ставки не снята, а это именно та ситуация, в которой банкам выгодно предлагать зафиксировать ставку прямо сейчас, пока она объективно высокая. Рост ставок после паузы — не сигнал о новом развороте политики ЦБ, а рыночная реакция на неопределенность и конкуренцию», — добавила Солдатенкова.
Директор департамента развития розничного бизнеса «Свой Банк» Ирина Димитрова полагает, что с постепенным снижением ставок по вкладам граждане начинают искать новые инструменты для вложения свободных денег, поэтому банки продолжают активно бороться за средства вкладчиков. При этом, по ее мнению, общий тренд на снижение ключевой ставки никуда не делся, и через пару кварталов вклады будут предлагать заметно менее выгодные ставки.
Также Чейченец обратил внимание на нестандартную ситуацию на рынке: сейчас разница между доходностью вкладов на шесть месяцев и на год во многих банках стала заметно меньше. «Годовые ставки уступают шестимесячным всего на 0,2-0,5 п.п. Раньше разница между ставками на эти сроки могла составлять 1-3 п.п.», — добавил эксперт.
Вклады с максимальной ставкой в топ-10 банков
«РБК Инвестиции» провели мониторинг среди десяти крупнейших банков и отобрали вклады без условий (кроме новых денег / новых клиентов), по которым предлагается максимально возможная процентная ставка с суммой вложений ₽100 тыс. и выше по состоянию на 18 сентября 2026 года.
- Банк «Дом.РФ» — ставка 14,4% по депозиту «Мой Дом» предлагается на сроке три месяца для новых клиентов. Новый клиент — тот, кто никогда не открывал сберегательные продукты в банке.
- ПСБ — по депозиту «Сильная ставка» до 14,15% годовых на сроке шесть месяцев для новых денег — разницы между общей суммой на счетах в ПСБ в момент открытия вклада минус максимальный остаток за последние три месяца.
- ВТБ — доходность 13,7% годовых по «ВТБ-Вкладу» на полтора года для новых денег (которые не были размещены на вкладах и счетах в ВТБ в течение 90 дней) и новых клиентов (180 дней без вкладов и счетов в банке).
- Газпромбанк — ставка 13,6% годовых по депозиту «Новые деньги» на сроках пять и шесть месяцев с надбавкой 3 п.п. за новые деньги — средства, превышающие совокупный остаток средств клиента на дату открытия вклада по сравнению с уровнем остатка за 30 дней до даты открытия вклада.
- Альфа-банк — по вкладу «Альфа-Вклад Новые деньги» ставка 13,6% с учетом капитализации процентов на сроке четыре месяца для денег, которые не находились на накопительных счетах и вкладах последние 60 дней.
- Московский кредитный банк — по депозиту «МКБ. Простая выгода» доходность 13,5% годовых на сроках три, четыре месяца и полгода для всех клиентов без дополнительных условий.
- Сбербанк — по вкладу «Лучший %» доходность 13,5% годовых на сроках от трех до семи месяцев на деньги, которых не было на вкладах и накопительных счетах в банке в последние два месяца.
- Совкомбанк — доходность 13,5% годовых по вкладу «Щедрая осень» на сроке три месяца для всех клиентов.
- Россельхозбанк — по депозиту «Свой вклад» ставка 13,5% на сроке полгода для новых вкладчиков, не имевших действующих вкладов и накопительных счетов в банке в течение 30 дней.
- Т-банк — по продукту «Смарт-вклад непополняемый» ставка 12,42% годовых на сроке три месяца с учетом капитализации процентов.
Указанные в обзоре условия по депозитам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
Читайте «РБК Инвестиции» в «Максе».